СВ X, Y заданы в 1 опыте.
|
Исход опыта |
E1 |
E2 |
… |
En |
|
Вероятность исхода |
P1 |
P2 |
… |
Pn |
|
X |
X1 |
X2 |
… |
Xn |
|
Y |
Y1 |
Y2 |
… |
Yn |
|
Z=J(XY) |
Z1 |
Z2 |
… |
Zn |
Сложнее, если СВ задана только своим распределением:
|
X |
A1 |
A2 |
… |
An |
|
Р |
P1 |
P2 |
… |
Pn |
|
Y |
B1 |
B2 |
… |
Bn |
|
Р |
G1 |
G2 |
… |
Gn |
Z=X+Y
СВ Z принимает значения ak+bs, где ak=a1,a2,…,an; bs=b1,b2,…bm.
Общее количество возможных значений СВ = m×n.
P(Z=ak+bs)=P(X=ak, Y=bs)
Для нахождения такой вероятности необходимо знать закон совместного распределения СВ X и Y.
Набор точек (ak, bs) вместе с вероятностями P(X=ak, Y=bs) называется Совместным распределением СВ X и Y. Обычно такое распределение задается таблицей.
Определение закона распределения суммы СВ по законам распределения слагаемых называется Композицией законов распределения.
X \Y |
B1 |
B12 |
… |
Bs |
… |
Bm |
Px |
|
A1 |
P11 |
P12 |
… |
P1s |
… |
P1m |
P1 |
|
A2 |
P21 |
P22 |
… |
P2s |
… |
P2m |
P2 |
|
… |
… |
… |
… |
… |
… |
… |
… |
|
Ak |
Pk1 |
… |
… |
Pks |
… |
Pkm |
Pk |
|
… |
… |
… |
… |
… |
… |
… |
… |
|
An |
Pn1 |
Pn2 |
… |
Pns |
… |
Pnm |
Pn |
|
Py |
G1 |
G2 |
… |
Gs |
… |
Gm |
1 |

Наиболее просто вероятности Pks находятся в случае независимости СВ X и Y. Две СВ X и Y называются Независимыми тогда и только тогда, когда
P(X=ak, Y=bs)=P(X=ak)×P(Y=bs)
Pks=Pk×Ps
По известному закону распределения совместного распределения СВ X и Y могут быть найдены одномерные законы распределения СВ X и Y.

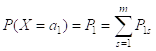

Теорема . Если СВ Х, Y являются независимыми, то любые функции j(Х) и y(У) от этих величин также являются независимыми.